第17回軽仮設材の保有量に関する実態調査報告
はじめに
本調査も、第17回を迎えることができました。
現在、経済界のあらゆる分野で大きな課題を抱え、景気は緩やかに拡大していると言われつつも、実感に乏しい状況が続いております。
また、集中豪雨などの異常気象に加え、令和8年熊本地震が発生し大きな被害が出ております。
建設需要は、インフラの整備や維持管理、災害復旧工事など公共工事に関しては大きな落ち込みはみられず、民間企業の設備投資等も持ち直してきました。
九州・北海道各地における半導体工場の建設、首都圏における再開発、万博開催を成功させた関西地区でのIR工事など大型案件もみられます。
前回、第16回調査(令和6年度)結果では、当時過去最高の6,772億900万円を記録しましたが、今回の調査では商材価格値上がりの影響も加わり、7,478億2,200万円と10.4%増加し、最高記録を更新しました。
また、保有量調査と並行して、総務企画部会企画調査委員会では、協会員の方々における「人件費・物価高騰、その他の課題への取組みに関する実態調査」を実施しました。
この調査結果は本協会会員のみならず、多方面からの関心も高くなっており、これからも業界発展のため、継続して調査を実施して参りたいと考えております。
第1部軽仮設材の保有量に関する実態調査
第1章調査概要
第1節調査の目的
平成5年度に国土交通省の指導を受け、その後独自に隔年ごとに「軽仮設材の保有量に関する実態調査」を実施しており、今回で第17回の調査となる。
各協会員の軽仮設材の保有量を調査することで、現状認識や今後の営業戦略等の基礎資料とすることを目的とする。
第2節調査の概要
(1) 調査内容
協会加盟の会員企業に対して、下記の内容について調査を実施した。
- 企業概要等
・企業名等
・資本金
・売上高(直近の決算日(基準日)、内軽仮設賃貸売上高、内兼業部門売上高)
・記入者名等
・事務所数(支店・営業所、機材センター又は工場、生産製造工場)
・従業員数(支店・営業所、機材センター又は工場、生産製造工場) - 軽仮設材保有量
・枠組み足場類(枠組足場、くさび式足場、手摺先行部材等、長尺足場板、吊り足場、移動室内足場、脚立)
・低層住宅用足場(一側足場)
・型枠類(鋼製型枠)
・支保工類(パイプサポート、システム支保工、四角支柱、支保梁、大型支保工)
・パイプ類(丸パイプ、角パイプ、クランプ類)
・養生材等(仮囲い、メッシュシート、安全ネット、防音パネル、防音シート、仮設ハウス、備品、敷鉄板、保安機材)
・上記に属さない機材(台車、レンタル用パレット、その他) - メーカーに対する要望
- 本調査アンケートに対するご意見、ご感想
(2) 調査方法
調査票(アンケート)を郵送する書面調査。
(3) 調査時期
調査票発送…令和8年4月22日
調査票回収…令和8年5月15日
集計・分析…令和8年6月1日~7月10日
(4) 調査対象企業数
調査票発送企業・・・95社
第2章令和8年度の調査結果
第1節「軽仮設材の保有量に関する実態調査」総括
(一社)軽仮設リース業協会では2年毎に保有量調査を実施してきているため、ここで過去の調査結果と比較を行う。
軽仮設材の貴重な資料となることを目標とし、今後も過去に実施した調査との比較を継続する。
なお個別の調査結果は次節以降に記す。
過去に実施した調査結果と今回の調査結果を総括集計したものを表-1に示した。
また、総括集計した結果、次のような状況となった。
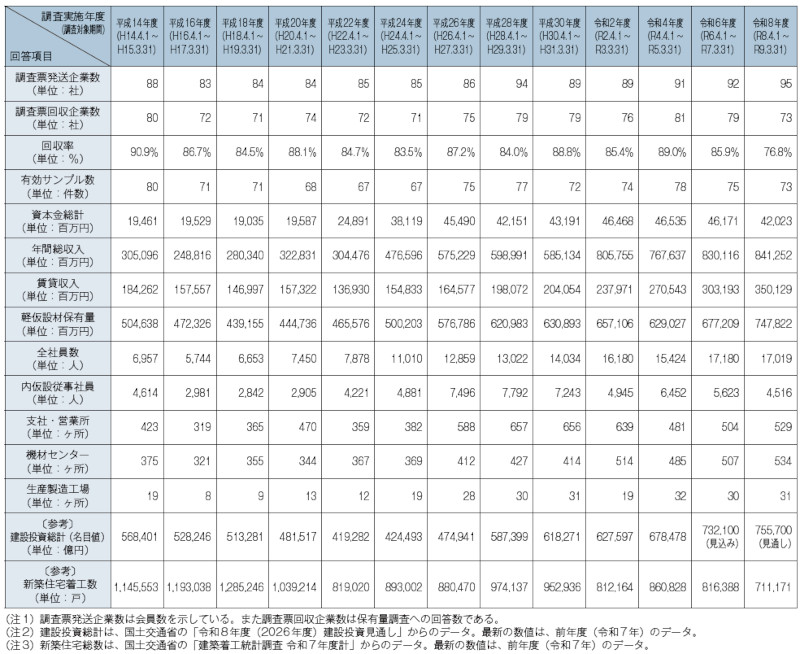
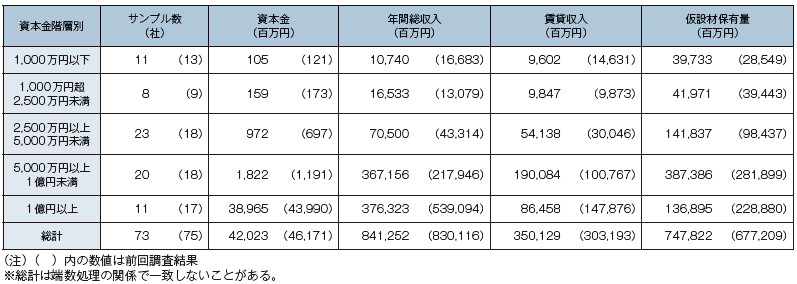
①会員数95社が調査票発送企業数であり、前回の令和6年度調査と比較すると、調査先の件数は3社増となった。
②賃貸収入は前回令和6年度調査と比較すると15.5%もの大幅増となった。
③仮設材保有高は、過去最大であった令和6年度調査結果の6,772億900万円に対して、令和8年度調査結果は7,478億2200万円と10.4%増加し、最大記録を更新した。
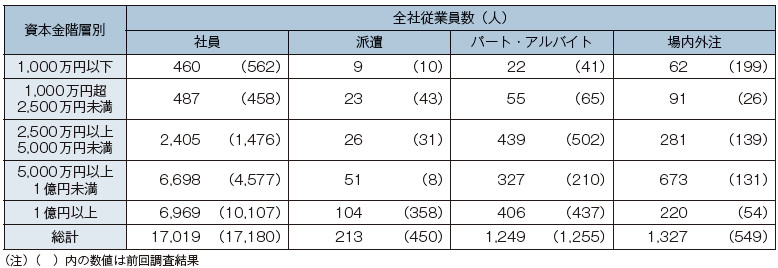
④全社の社員数は、令和8年度調査結果において17,019人となり、前回・令和6年度と比較するとほぼ横ばい(-0.9%)となった。
表-1のうち、軽仮設材保有量、賃貸収入、及び建設投資の総計(名目値)及び新築住宅着工数の推移を図-1に示した。
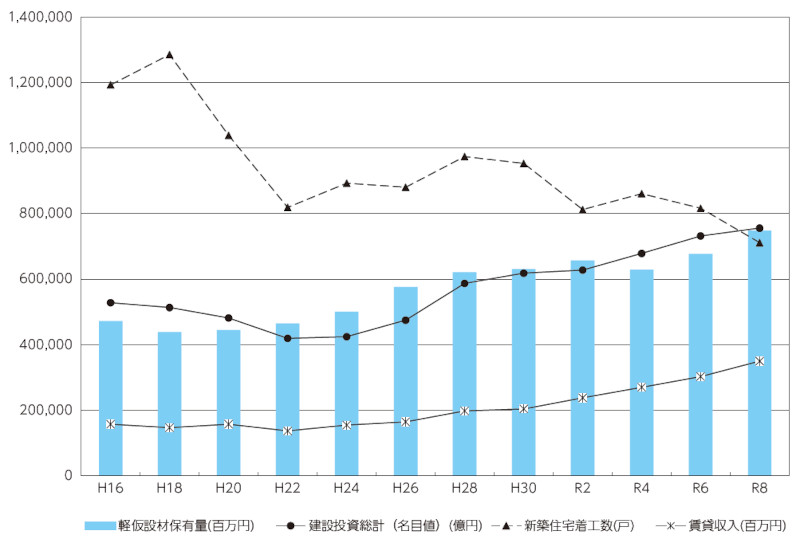
図-1 建設投資と軽仮設材保有量
建設投資はピーク時の平成9年度75兆1,906億円から平成22年度41兆9,282億円までは右肩下がりだが、平成24年度以降連続で増加し続けている。
令和以降も、コロナ禍の影響をものともせず増加基調を維持し、令和4年度で67兆8,478億円、令和6年度(見込み)では73兆2,100億円、令和8年度(見通し)では75兆5,700億円と、平成9年度ピーク時を超える水準(+0.5%)にまで回復している。
軽仮設材保有量は、平成12年度5,092億2,800万円をピークに平成18年度4,391億5,500万円まで減少したが、平成20年度以降は連続で上昇した。
しかし、令和4年度調査ではコロナ禍に伴う事業停滞で平成30年度調査水準にまで戻り一服。
令和6年度調査で再び増加に転じ、当時としては最大の6,772億900万円、令和8年度調査では更に7,478億2,200万円に達し、最大記録を更新した。
保有量自体の拡大に加え、商材の調達価格・中古価格が高騰し、金額換算した総額が膨らんだものと考えられる。
年間賃貸収入は、保有量よりも遅れて拡大傾向に転じ、コロナ禍の影響を然程受けずに保有量が減少した令和4年度調査でも増加した。
令和6年度もこの傾向は続き3,031億9,300万円、更に令和8年度は3,501億2,900万円と、15.5%もの増となった。
これもレンタルの取扱量増に加え、一定程度コスト増加分の価格転嫁が進んでいることがうかがえる。
建設投資額が高い水準で維持される状況下、軽仮設材の需要は底堅く、新資機材の投入、資機材の稼働率向上や受注単価上昇もあって、賃貸収入が増加しているものと推測される。
但し、建設投資額の増加は、資材価格や労務費上昇の影響も大きく、必ずしも額面の増加分が事業量の増加に直結していない。
また、新築住宅着工数は平成22年度に大きく落ち込んで以降、回復の動きが鈍く、直近の結果でも減少している。
円安・資源高が及ぼす国内経済への影響や、災害の多発・激甚化がもたらす経済・社会活動の停滞など、今後の先行きは不透明である。
(本文で使用した参考文献等)
・令和8年度建設投資見通し(国土交通省)
・建築着工統計調査報告令和7年度計分(国土交通省)
第2節機材の保有状況
(1) 全体概要
会員企業各社における地域別機材保有量の集計を表-2、図-2に示した。
機材保有量は前回調査結果と比べ、全国計で増加しており、地域別では北信越、中国以外の各地域で保有量が増加した。
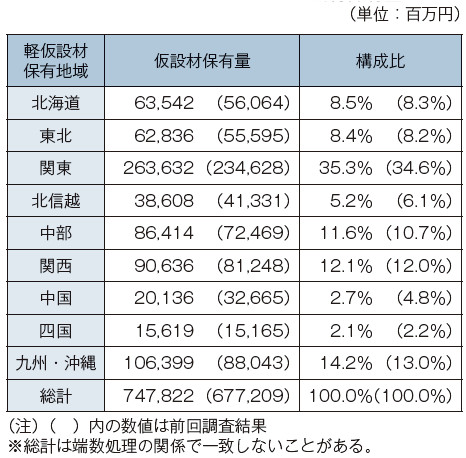
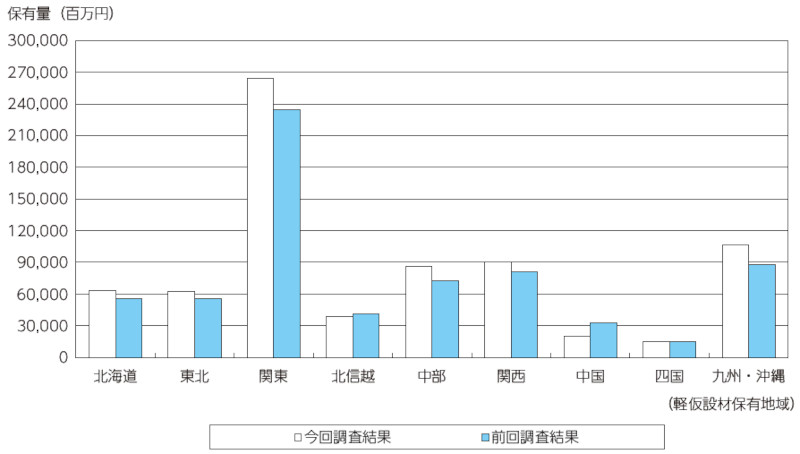
図-2 軽仮設材保有地域別 機材保有量
(2) 保有地域別・機材別保有量
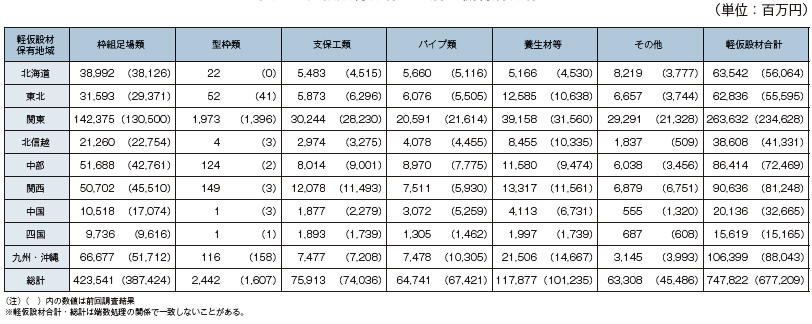
機材別に保有量を集計した結果を表-3に示した。
機材保有量は、全国総合計で7,478億2,200万円であったが、その構成は、枠組足場類4,235億4,100万円、型枠類24億4,200万円、支保工類759億1,300万円、パイプ類647億4,100万円、養生材等1,178億7,700万円、その他633億800万円となった。
地域別に見ると前回調査結果と同様に、大都市圏を抱える関東、中部、関西、及び九州・沖縄の構成比が高い傾向が続いている。
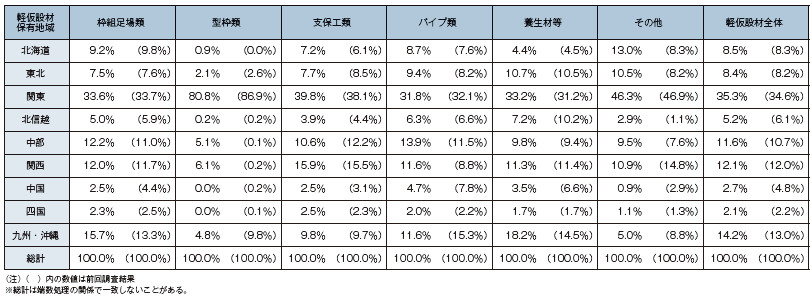
次に機材別に見ても構成比率の高い関東、中部、関西、九州・沖縄を合計すると、枠組足場類
73.5%、型枠類96.8%、支保工類76.1%、パイプ類68.9%、養生材等72.5%と、大都市圏を抱える4地域に7~9割超の機材保有量が集中する結果となっている(表-4)。
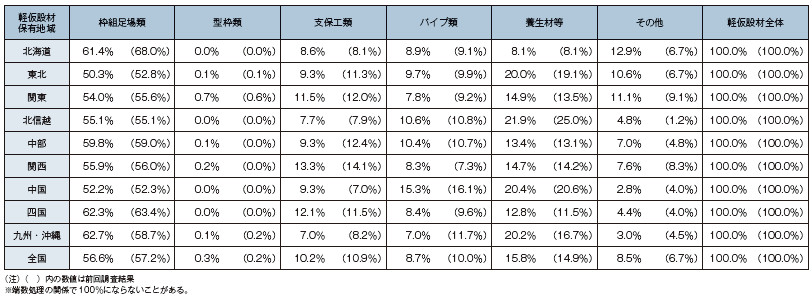
機材の地域内構成比率は、全国計で枠組足場類56.6%、型枠類0.3%、支保工類10.2%、パイプ類
8.7%、養生材等15.8%となった(表-5)。
(3) 枠組足場類の保有状況
枠組足場類の保有量を表-6に示した。
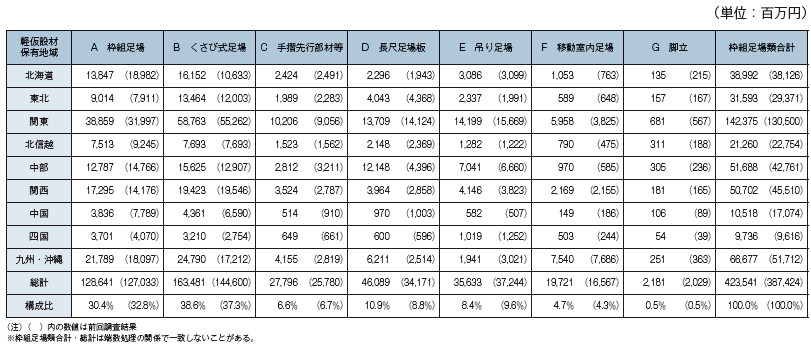
枠組足場類の保有量は、総合計で4,235億4,100万円であった。
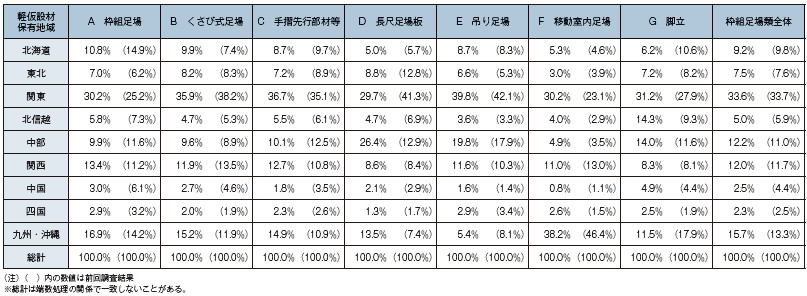
その構成は枠組足場1,286億4,100万円(構成比30.4%)、くさび式足場1,634億8,100万円(同38.6%)、手摺先行部材等277億9,600万円(同6.6%)、長尺足場板460億8,900万円(同10.9%)、吊り足場356億3,300万円(同8.4%)、移動室内足場197億2,100万円(同4.7%)、脚立21億8,100万円(同0.5%)となった。
前回調査結果と比較すると、くさび式足場の保有量が大きく増加した。
軽仮設材保有地域別の構成比率は、枠組足場類全体で関東が33.6%と一番高くなった(表-7)。
なお、低層住宅用足場(一側足場)は別枠※を設けて集計している。
(※(10)低層住宅用足場(一側足場)の保有状況を参照)
(4) 型枠類の保有状況
型枠類の保有量を表-8に示した。
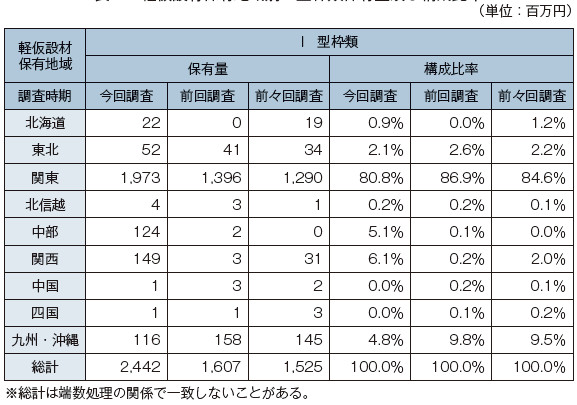
型枠類の保有量は、全国計で24億4,200万円となった。
前回調査結果比では8億3,500万円の大幅増(52.0%)となった。
保有地域別の構成比率は、関東が80.8%と引き続き8割超を占めており東京及び近県での需要集中がうかがえる一方で、北海道・中部・関西でも保有量が増加・復活している。
(5) 支保工類の保有状況
支保工類の保有量を表-9に示した。
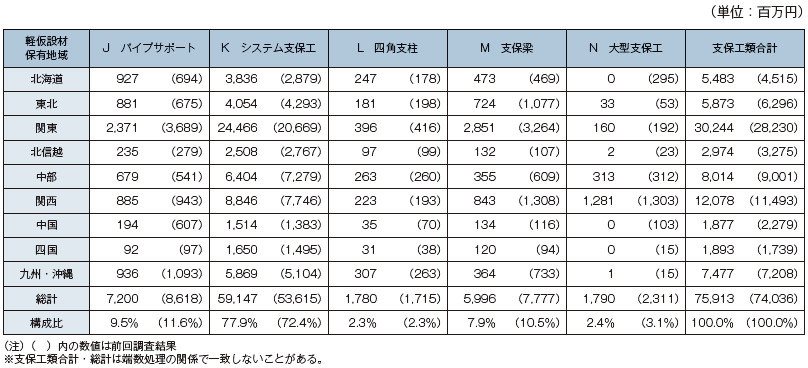
支保工類の保有量は、全国計で759億1,300万円となった。
その構成は、パイプサポート72億円(構成比9.5%)、システム支保工591億4,700万円(同77.9%)、四角支柱17億8,000万円(同2.3%)、支保梁59億9,600万円(同7.9%)、大型支保工17億9,000万円(同2.4%)となった。
前回調査比では、システム支保工が55億3,200万円増加した一方で、その他の商材は減少または横ばいで推移している。
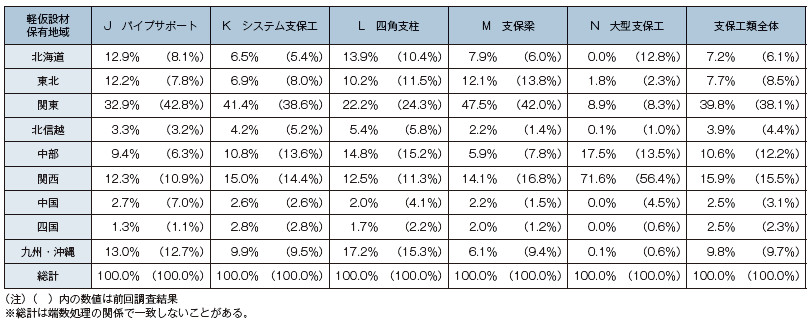
支保工類全体での保有地域別構成比率は、関東39.8%、関西15.9%となり、ほぼ前回調査と同じであるが、関東の内訳をみると全国的に保有量が大きく増加したシステム支保工の割合が拡大した一方、パイプサポートの割合が9.9ポイントも縮小し、中身が大きく変わっている(表-10)。
(6) パイプ類の保有状況
パイプ類の保有量を表-11に示した。
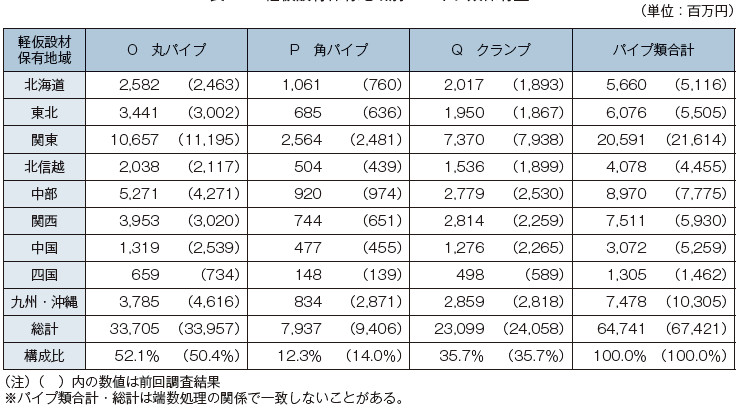
パイプ類の保有量は、総計647億4,100万円となった。
その構成は、丸パイプ337億500万円(構成比52.1%)、角パイプ79億3,700万円(同12.3%)、クランプ230億9,900万円(同35.7%)となった。
軽仮設材全体では保有量を大きく増やした中、前回調査比で全ての商材が保有量を減少
(全体で-4.0%)させており、他の商材へのシフトした可能性がある。
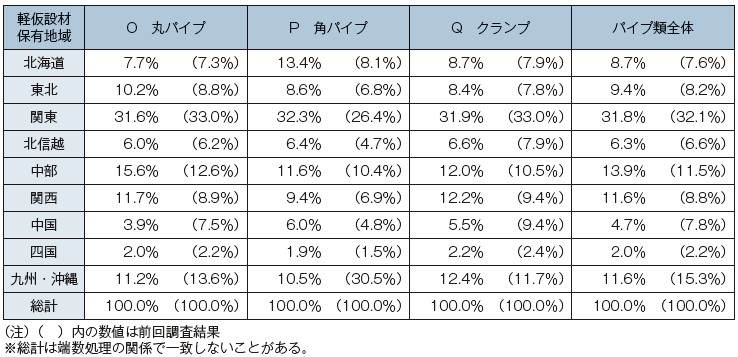
保有地域別の構成比率を見ると、関東、中部、関西、九州・沖縄など大都市圏を抱える地域が高い(表-12)。
(7) 養生材等の保有状況
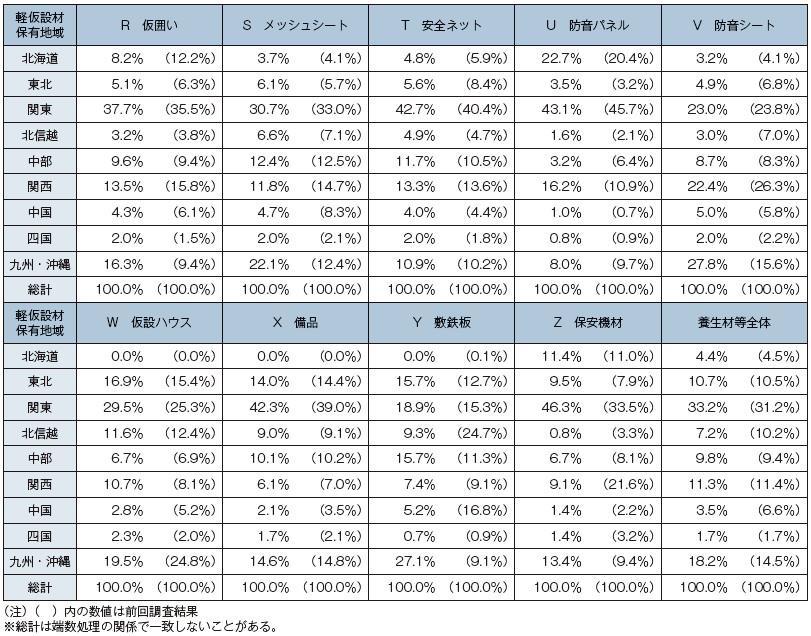
回答企業の養生材等の保有量を表-13、構成比率を表-14に示した。
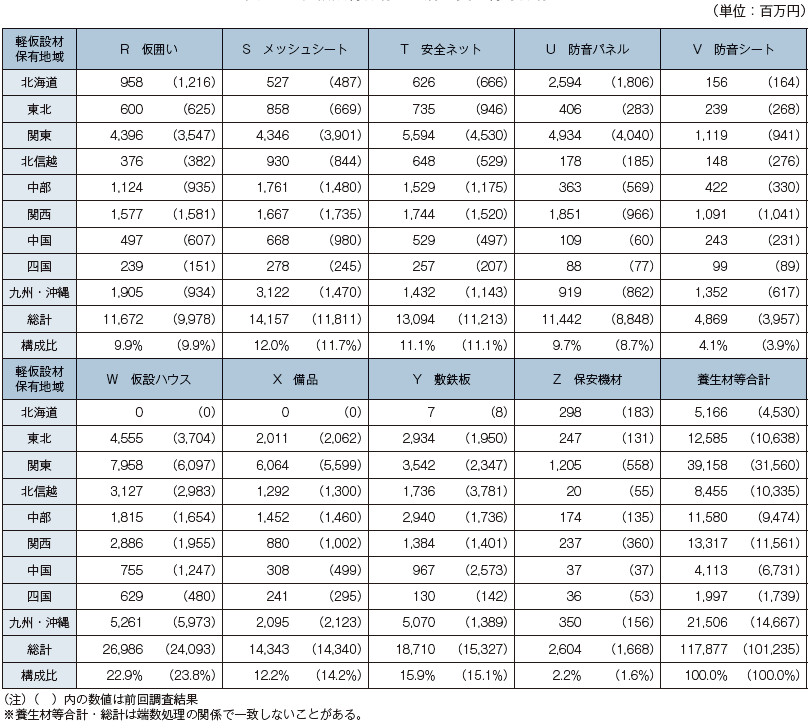
養生材等の保有量は全国計で1,178億7,700万円となり、166億4,200万円の増だった。
その構成は、仮囲い116億7,200万円(構成比9.9%)、メッシュシート141億5,700万円(同12.0%)、安全ネット130億9,400万円(同11.1%)、防音パネル114億4,200万円(同9.7%)、防音シート48億6,900万円(同4.1%)、仮設ハウス269億8,600万円(同22.9%)、備品143億4,300万円(同12.2%)、敷鉄板187億1,000万円(同15.9%)、保安機材26億400万円(同2.2%)となった。
比率の増減はあるものの、各商材ともに押並べて保有量が増加している。
地域別の割合を見ると、需要の大きい東北、関東、関西、九州・沖縄の比率が高い。
(8) 上記に属さない機材のうち「その他」の保有状況
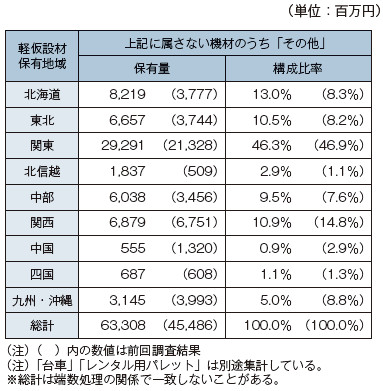
回答企業の「その他上記に属さない機材」の保有量を表-15に示した。
上記に属さない機材の保有量は、別途解析している「台車」「レンタル用パレット」を除き、全国計で633億800万円と大幅増(39.2%)になった。
前回調査結果と比較すると、中国および九州・沖縄で減少した以外は、全ての地域で保有量が増加した。
北海道および東北は1.8~2.2倍に近い大幅増となった。
(9) 上記に属さない機材のうち「台車」「レンタル用パレット」の保有状況
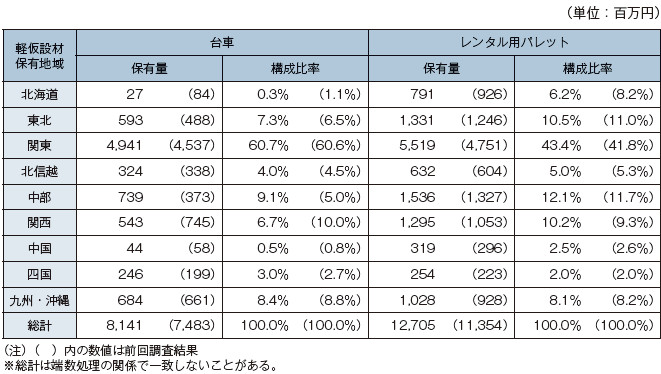
回答企業の「台車」「レンタル用パレット」の保有量を表-16に示した。
全国計で「台車」81億4,100万円、「レンタル用パレット」127億500万円となり、前回調査結果比較では、「台車」「レンタル用パレット」ともに増加した。
保有地域別の構成比率は、「台車」「レンタル用パレット」ともに関東が圧倒的に高い。
(10) 低層住宅用足場(一側足場)の保有状況
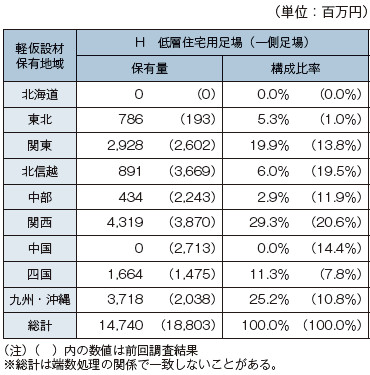
回答企業の低層住宅用足場(一側足場)の保有量を表-17に示した。
前回調査結果と比較すると、低層住宅用足場(一側足場)の全国保有量は、147億4,000万円と大幅減になったが、令和2年調査(126億9,500万円)比では増(16.1%)となっているほか、各地域で増減の出入りがある。
保有地域別の構成比率は、住宅需要の規模に比例して関東、関西および九州・沖縄地域が大きく、保有量を戻しているが、前回調査で比較的多くの保有量があった北信越および中部が急減し、構成比率も大きく縮小している。
第3節メーカーに対する要望
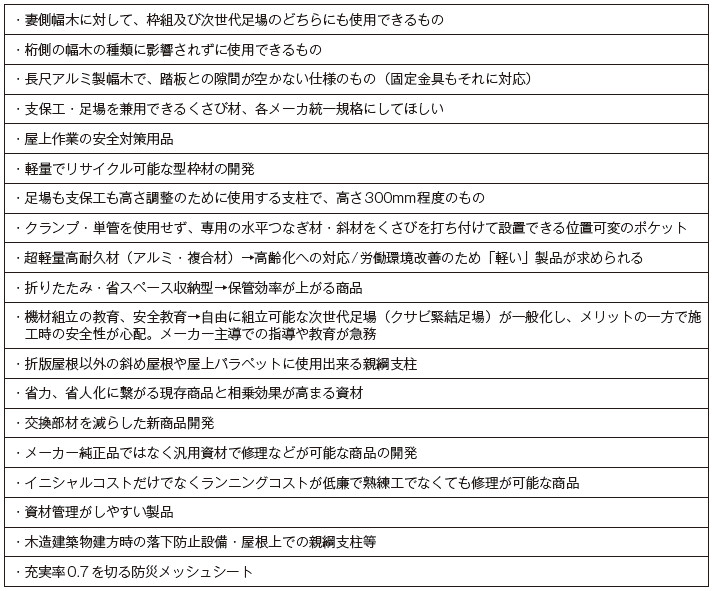
メーカーに対して、製品開発についての要望等、意見に関するコメントの一覧を表-18に示した。
第4節軽仮設材保有量等の推移
軽仮設材の保有量等の推移を参考表1~6にまとめた。
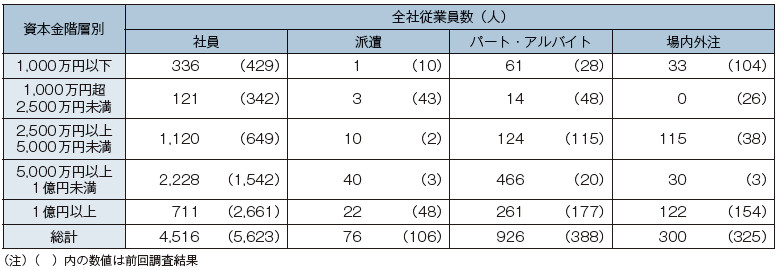
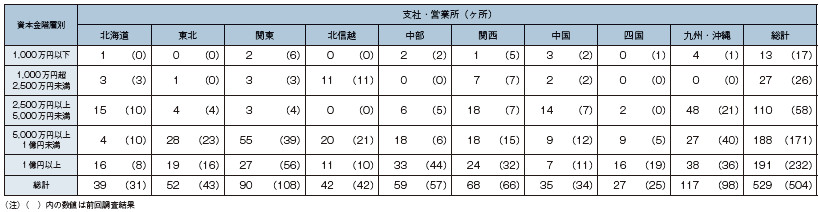
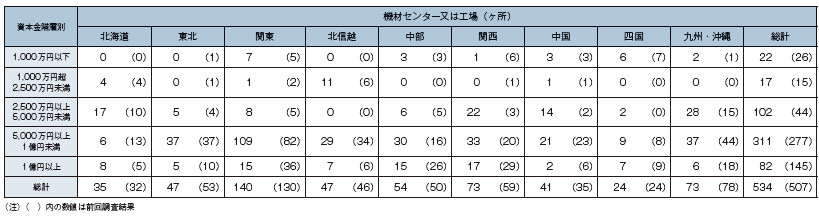
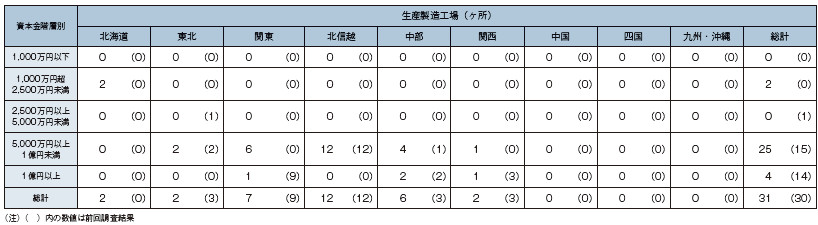
(資本金階層別の回答企業の総括表)
第2部人件費・物価高騰、その他の課題への取組みに関する実態調査
第1章調査概要
第1節調査の目的
仮設業界の現状調査の一環として、軽仮設業界における人件費・物価高騰、その他の課題への取組みに関する実態調査を行い、参考情報を得る。
第2節調査の概要
(1) 調査内容
協会加盟の会員企業に対し、下記の内容について調査を実施した。
1. 人件費高騰について
2. 次世代育成支援対策法への対応について
3. 物価高騰について
4. リース料の変動・価格転嫁・今後の課題
5. 軽仮設業界における安全対策
6. 総務企画部会に対する要望
(2) 調査方法
調査票(アンケート)を郵送する書面調査。
(3) 調査時期及び調査対象企業
「第1部軽仮設材の保有量に関する実態調査」と同様。
第2章調査結果
第1節人件費・物価高騰、その他の課題への取組みに関する実態調査
(1) 調査票の回収状況
令和8年5月現在の会員企業95社に調査票を発送し、74社について回収した。
回収率は77.9%となった。
(2) 人件費高騰への対応策について
設問2-1①人手不足の顕在化・恒常化に伴って高騰する人件費について、御社における対応策は何でしょうか?(複数回答可)
上記の設問について、以下の選択肢を示し、実態を回答してもらった(図-4)。
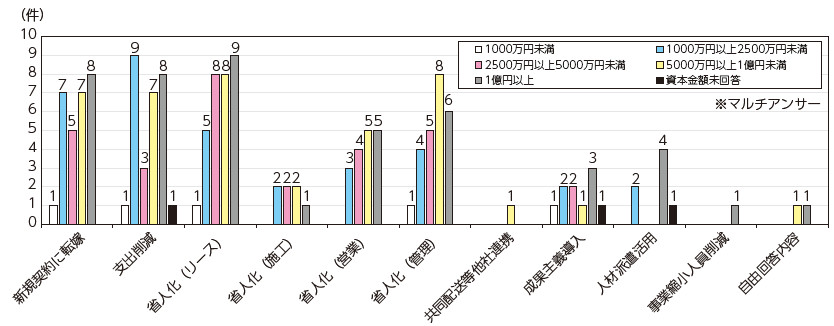
図-4 人件費高騰への対応策
○ 人件費以外の支出を削減して吸収
○ 自動化・DX推進による省人化(リース部門)
○ 自動化・DX推進による省人化(施工部門)
○ 自動化・DX推進による省人化(営業部門)
○ 自動化・DX推進による省人化(管理部門)
○ 共同配送など他社と連携してコスト削減
○ 成果主義の導入など賃金制度の改定
○ 人材派遣の活用など、雇用関連コストの削減
○ 事業規模の縮小を伴う人員削減
○ その他自由回答:
回答総数は157件で、資本金階層別で最も回答が多かったのは「1億円以上」(46件)で、次点は5,000万円以上1億円未満」(40件)だった。
資本金が大きい=事業規模が大きい企業ほど、経営資源の裏付けを得て、多様な対応策を採用できている。
回答別では「自動化・DX推進による省人化(リース部門)」が最多(31件)で、「人件費以外の支出削減」(29件)、「人件費の増加分を、新規契約に転嫁」(28件)と続く。
「事業規模の縮小を伴う人員削減」など、後向きの回答は少なく、比較的前向きな対応策が中心となっている。
一方で旧来から事業再構築の手段となってきた選択肢の回答が多く、「共同配送など他社と連携してコスト削減」といった新しい対応策の回答が少ない点が、課題と言える。
自由回答の具体的な内容は、以下の通り。
| 外国人研修生の派遣活用 |
| 人件費の増加分は他の事業の利益から補っている |
設問2-1② ①の対応策をとった結果として、人件費を巡る状況はどのようになっていますか?
上記の設問について、以下の選択肢を示し、実態を回答してもらった(図-5)。
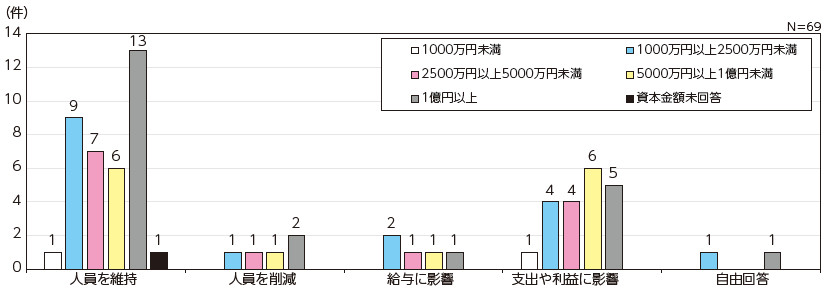
図-5 人件費を巡る状況
○ 人件費の上昇分は、人員を削減した上で十分に手当できている
○ 人件費の上昇分は手当できず、給与に影響している
○ 人件費の上昇分は手当できず、その他支出や利益に影響している
○ その他自由回答:
回答総数は69件で、回答別では「人件費の上昇分は、人員を維持したまま十分に手当できている」が最多となった(37件)一方で、「人件費の上昇分は手当できず、その他支出や利益に影響している」が次点(20件)となり、①における対応策を講じてなお、人件費の高騰が経営や事業環境に影響を及ぼしている状況がうかがえる。
やむなく「人員削減」に着手したり、「給与へ影響」を及ぼしてしまったとの回答も、資本金階層を問わず散見され、事業規模の大小とは無関係に厳しい状況にあることがわかる。
自由回答の具体的な内容は、以下の通り
| 自動化への転換期のため投資効果は次期以降具現 |
| 講じた方策の導入初期段階 |
(3) 次世代育成支援対策法への対応について
本項目について、設問2-2として厚生労働大臣が認定する「くるみん認定」「えるぼし認定」「ユースエール認定」の取得状況と、取得に伴うメリットを質問したものの、取得の回答が少なく(「くるみん」1、「えるぼし」3、「ユース」1)、詳細は割愛する。
他産業を含めた人材獲得競争に打ち勝ち、有能な人材を安定的に確保していくためにも必要な取組みとして、今後の課題と言えよう。
(4) 物価高騰について
設問2-3資源価格の高騰・円安の進行に伴って高騰する物価について、御社における対応策は何でしょうか?(複数回答可)
上記の設問について、以下の選択肢を示し、実態を回答してもらった(図-6)。
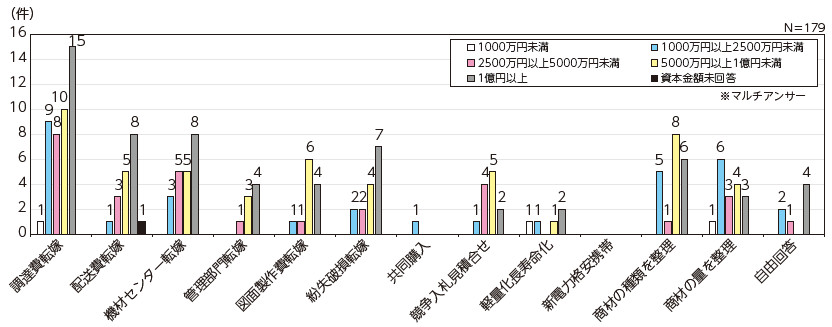
図-6 物価高騰への対応策
○ 軽仮設材の配送費増加分を、リース価格に転嫁
○ 機材センターの維持コスト増加分を、リース価格に転嫁
○ 本社・管理部門のコスト増加分を、リース価格に転嫁
○ 図面製作費用をリース価格に転嫁
○ 紛失・破損に伴う補償や修理費用をリース価格に転嫁
○ 高材の共同購入など他社と連携してコスト削減
○ 高材の調達に際し、競争入札・見積合せを実施
○ 軽量化・長寿命化した高材の開発
○ 新電力・格安携帯などの利用
○ 保有する高材の種類を整理・スリム化
○ 保有する高材の量を整理・スリム化
○ その他自由回答:
回答総数は179件で、資本金階層別で最も回答が多かったのは「1億円以上」(63件)で、次点は「5,000万円以上1億円未満」(51件)だった。
人件費と同様、資本金大=事業規模大の企業ほど、経営資源の裏付けを得て、多様な対応策をとっている。
回答別で「軽仮設材の調達費増加分を、リース価格に転嫁」が最多(43件)、「機材センターの維持コスト増加分を、リース価格に転嫁」(21件)、「保有する商材の種類を整理・スリム化」(20件)と続く。
物価高騰の影響は多岐にわたり、かつ商材の調達から整備・管理・納材に至る各段階に及ぶが、中でも「調達費」「機材センターの維持コスト」、そして「多種多様な商材を管理するコスト」の増大が、大きな負担となっていることがうかがえる。
一方で人件費高騰への対応策と同様、旧来から事業再構築の手段となってきた選択肢の回答が多く、「商材の共同購入など他社と連携してコスト削減」「新電力・格安携帯などの利用」といった新しい対応策の回答が少ない点が、課題と言える。
自由回答の具体的な内容は、以下の通り。
| 人件費への対応と同じ。 今後も高騰するなら価格改定 |
| 維持コスト増加分をリース価格に転嫁予定 |
| 図面製作費用の請求(2件) |
| 他事業の利益で補填 |
| 転嫁できずに困っている |
| 原価増は基本料への転嫁を意識するが浸透しきれず |
(5) リース料の変動・価格転嫁・今後の課題
設問2-4①貴社および外注されている協力会社において、リース価格は変動していますか?
上記の設問について、以下の選択肢を示し、実態を回答してもらった(図-7)。
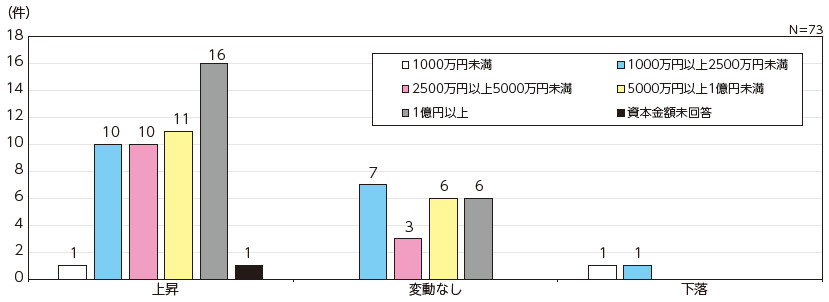
図-7 リース価格変動
○ 変動なし
○ 下落した
回答総数は73件だった。
第一部で触れた通り、年間賃貸収入の総額は3,501億2,900万円と過去最高を記録した。
この結果を裏付けるように、回答別では「上昇した」が最多(49件)となり、コスト上昇分のリース価格への転嫁が進む状況がうかがえる。
地域別にみても、偏りなく「上昇した」回答が分布している。
一方で、「変動なし」も22件と、まとまった数になったのみならず、資本金1,000万円未満を除く全ての階層・全ての地域に分布しており、価格転嫁に苦心する状況がみてとれる。
資本金2,500万円未満の2階層では、「下落した」との回答も1件ずつ(地区はいずれも九州・沖縄)みられた。
設問2-4②貴社において3年前(2022~23年)を基準として、原価・売価それぞれの上昇率をお答えください(概算で結構です)。
また、売価の上昇分については、価格転嫁が完全にできていれば〇、不十分なら△、全くできていなければ×を選択してください。
上記の設問について、原価(機材購入/整備労務費/配送費)・売価(賃貸料/基本料/配送費)の上昇率(%)を回答してもらった。
さらに売価は、価格転嫁の実態を「○」「△」「×」で回答を求めた(図-8~10)。
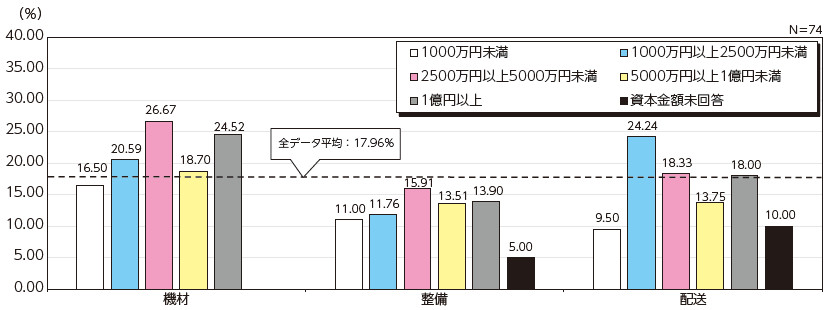
図-8 原価(機材購入/整備労務費/配送費)上昇率
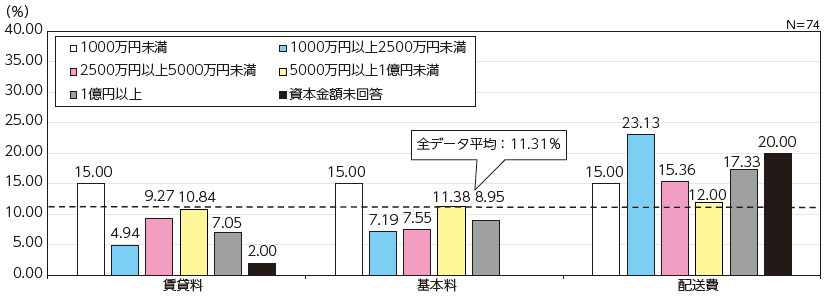
図-9 売価(賃貸料/基本料/配送費)上昇率
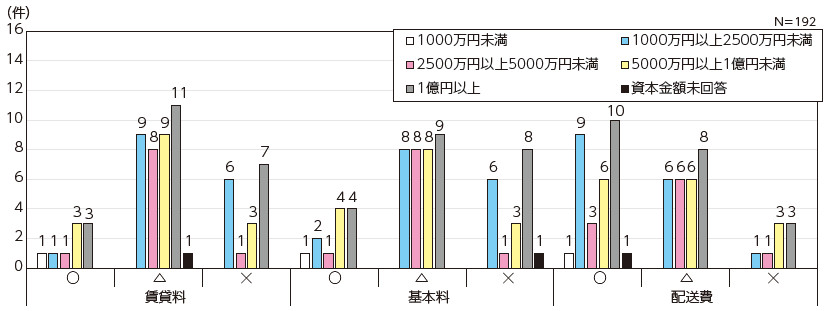
図-10 売価の価格転嫁実態
回答総数は、原価・売価の上昇率については74件、価格転嫁については「○」「△」「×」合わせて192件だった。
原価は、機材購入および配送費の上昇が著しく、整備労務費はどの資本金階層においても全データ平均(17.96%)を下回った。
整備労務費は、ある程度まで自社の企業努力でカバーできることから、上昇率が抑制されている可能性がある。
機材購入については、購買力・交渉力が高いであろう資本金1億円以上の階層でも、24.52%の上昇と回答されており、企業規模とは無関係に機材の価格上昇を受け入れざるを得ない状況がみてとれる。
配送費に関しては、資本金が大きい区分の方が若干低い傾向がみられ、大口で輸送するなどして上昇率を抑え込んでいる可能性がある。
原価を地域別にみると、格差が著しく東北地区は全ての区分で上昇率トップとなった一方で、関東地区は全ての区分で全データ平均を下回り、特に機材は上昇率が最も低くなっていて、トップである東北の1/3程度となっている。
原価の全データ平均17.96%に対し、売価の全データ平均は11.31%にとどまっている。
回答の区分が異なるものの、この落差が価格転嫁の設問において、△=価格転嫁が不十分の回答総数97件とも相関している。
売価については、配送費が全ての資本金階層で全データ平均を上回っており、価格転嫁の設問においても○=完全に価格転嫁が最多となっている。
一方で、賃貸料および基本料で全データ平均を上回っているのは3階層に過ぎない。
地域別にみると、原価以上に地域間の格差が著しく、北海道地区が全ての区分で上昇率トップとなり、価格転嫁の設問においても○=完全に価格転嫁が最多となっている。
逆に東北地区は全ての区分で全データ平均を下回り、特に配送費は、東北地区は最も上昇率が低い。
価格転嫁の設問でも東北地区は、全てが×=価格転嫁が全くできていないとなっている。
配送費の上昇は重要ではあるものの、配送自体が主たる目的ではない以上、賃貸料・基本料の上昇が急務である。
また地域間の格差も、余りに拡大すると隣接する地域に悪影響を及ぼす可能性がある。
今後も継続的に、価格転嫁を進める必要がある。
設問2-4③軽仮設レンタル業者並びに軽仮設リース業界として、今後対応を強化するべき分野は何でしょうか?(複数回答可)
上記の設問について、以下の選択肢を示し、実態を回答してもらった(図-11)。
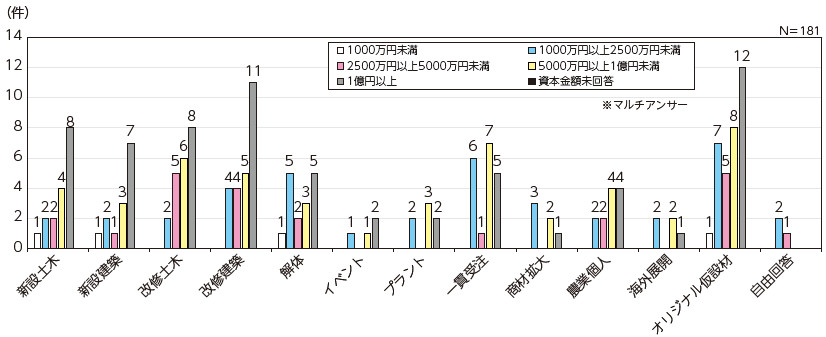
図-11 今後対応を強化するべき分野
○ 新設の建築分野
○ 改修・保全の土木分野
○ 改修・保全の建築分野
○ 解体分野
○ 仮設ステージ・スタンドなどイベント分野
○ 民間プラント分野
○ 足場施工まで一貫で受注できる体制の構築
○ 仮設ハウス・機械・車両など取扱い商材の拡大
○ 農業・個人向け等、建設以外の分野
○ 海外での事業展開
○ 付加価値の高いオリジナル軽仮設材の開発
○ その他自由回答:
回答総数は181件で、資本金階層別で最も回答が多かったのは「1億円以上」(66件)で、次点は「5,000万円以上1億円未満」(48件)だった。
人件費・物価高騰の問題と同様、資本金大=事業規模大の企業ほど、経営資源の裏付けを得て、多様な分野への進出を検討している。
回答別では「付加価値の高いオリジナル仮設材の開発」が最多(33件)で、「改修・保全の建築分野」(24件)、「改修・保全の土木分野」(21件)と続く。
コモディティ化した従来品を安価で取引するよりも、他社では提供していない高付加価値のオリジナルの仮設材をラインナップできれば、価格以外の面で競争力が向上し、利益に直結することは間違いがない。
一方で、莫大な開発費用負担、広く普及させる営業力、マイナー品に貶められるリスクといった課題も多い。
付加価値を高めるという観点では、「足場施工まで一貫して受注できる体制の構築」(19件)があり、社内に施工部隊を置くコストを要するものの、事業リスクの面では現実的である可能性が高い。
土木・建築ともに新設よりも、改修・保全分野の方が多くの回答を集めた点は、既存ストックの維持・管理が主軸になりつつある建設業界の現状を反映したものと考えられる。
(6) 軽仮設業界における安全対策
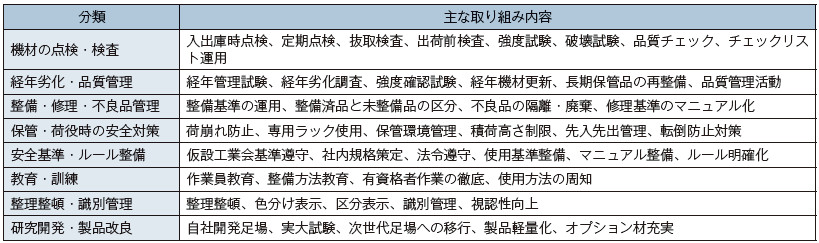
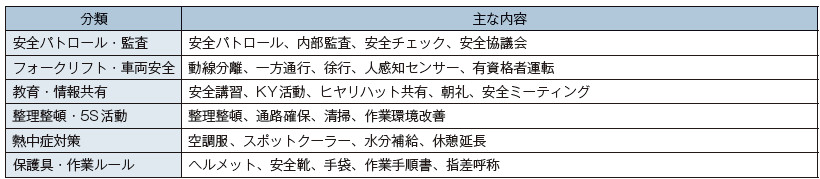
以下の各項目について、具体的な安全対策を回答してもらった。
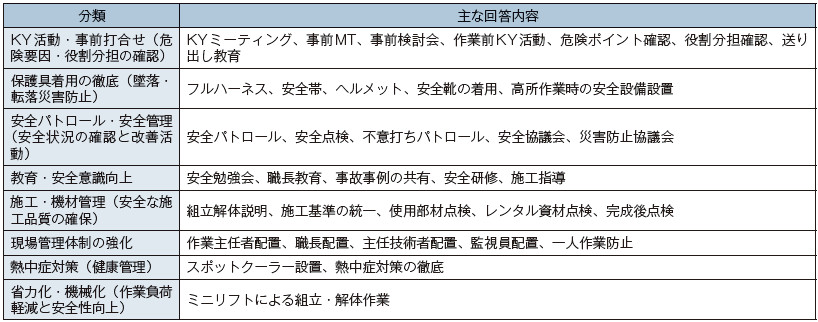
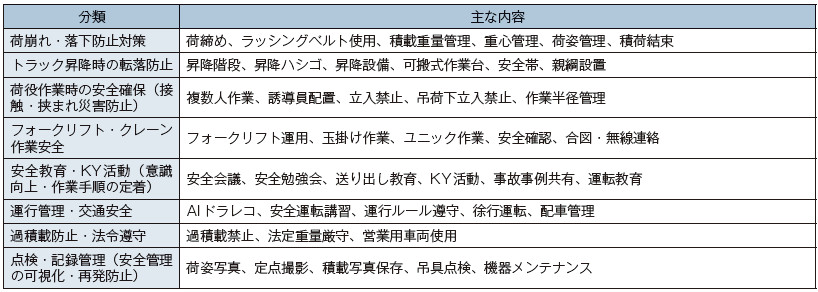
回答頻度が高い順に分類・集約している(表-19~22)。
・保有する機材
・機材センターでの構内作業
・仮設施工の現場
・仮設材の運搬・荷卸し中
【出典】
最終更新日:2026-11-20